※本記事にはアフィリエイト広告(PR)が含まれています。
「カーリースと購入、結局どちらが得なのか」—
調べるほど意見がバラバラで、かえって迷ってしまう方は多いと思います。
私は実際に、軽EVのeKクロスEVを5年リースで契約し、
約3年乗っています。
事故も経験し、先月には初回車検も通しました。
この記事では、その実体験と実際の数字をもとに、
リースと購入をできるだけフラットに整理します。
どちらかを勧めるためではなく、
あなたが自分の条件で判断できるように、材料を並べるのが目的です。
その前に:「リースと購入」は同じ土俵では比べられない
比較の前に、ひとつだけ前提を共有させてください。
リースと購入は「安いほうを選ぶ」という単純な比べ方が、
実はしにくい関係にあります。
大きく違うのは、次の3点です。
- お金の払い方:
- 購入は最初にまとまった負担、
リースは毎月に平準化
- 購入は最初にまとまった負担、
- リスクの持ち方:
- 購入は故障・税金・売却の値動きを自分で引き受ける、
リースは多くを契約に含めて外に預ける
- 購入は故障・税金・売却の値動きを自分で引き受ける、
- 最後に残るもの:
- 購入は車が資産として残る、
リースは返却して手元には残らない
- 購入は車が資産として残る、
つまり「どちらが得か」は金額だけでは決まらず、
あなたが何を重く見るかで答えが変わります。
この前提を踏まえて、まずは私の実例から見ていきます。
私の実例:eKクロスEVを三菱のリースで約3年乗ってわかった数字
ここまで「考え方」の話をしてきましたが、
いちばん知りたいのは「実際どうだったのか」だと思います。
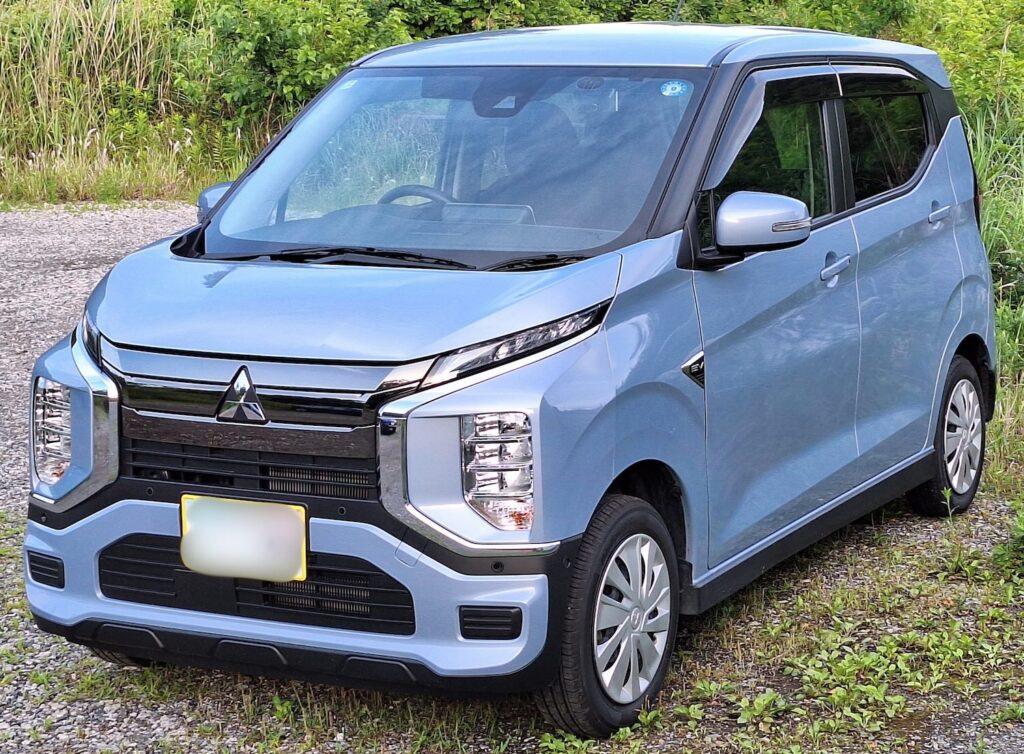
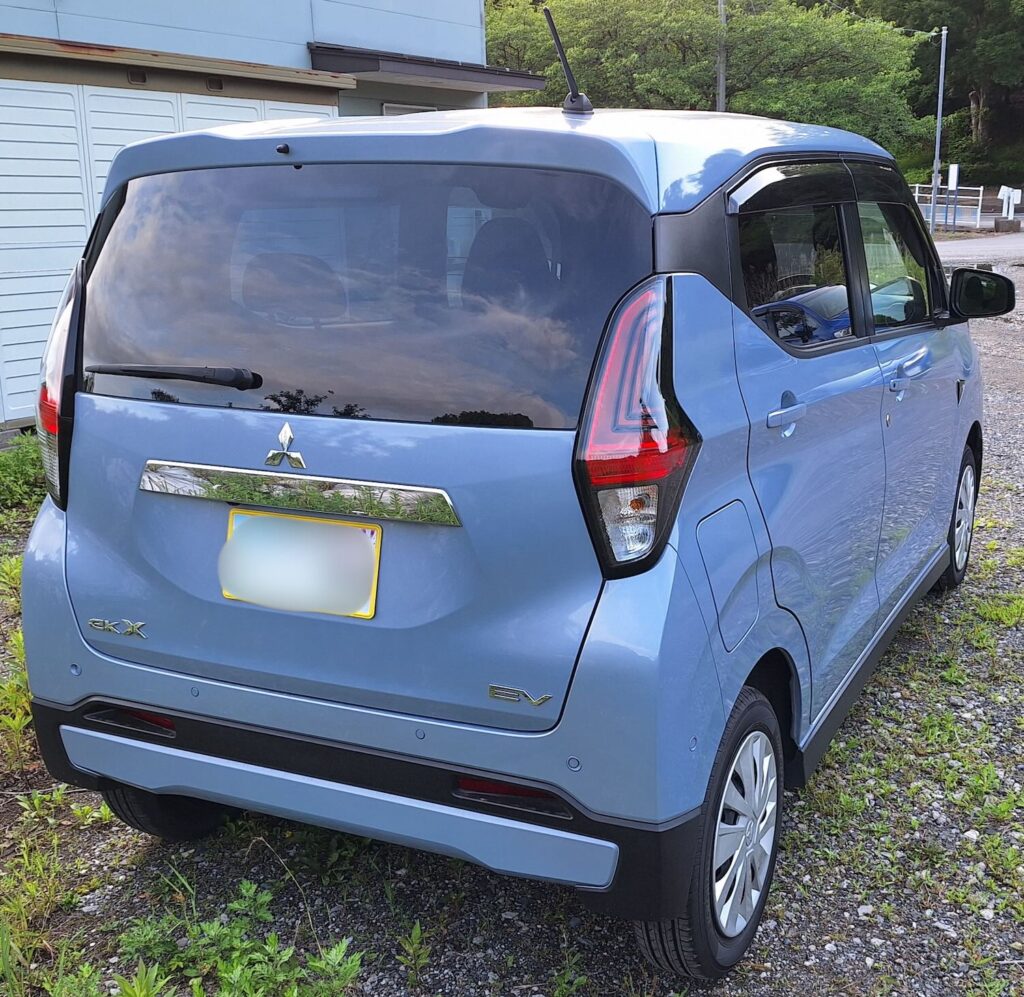
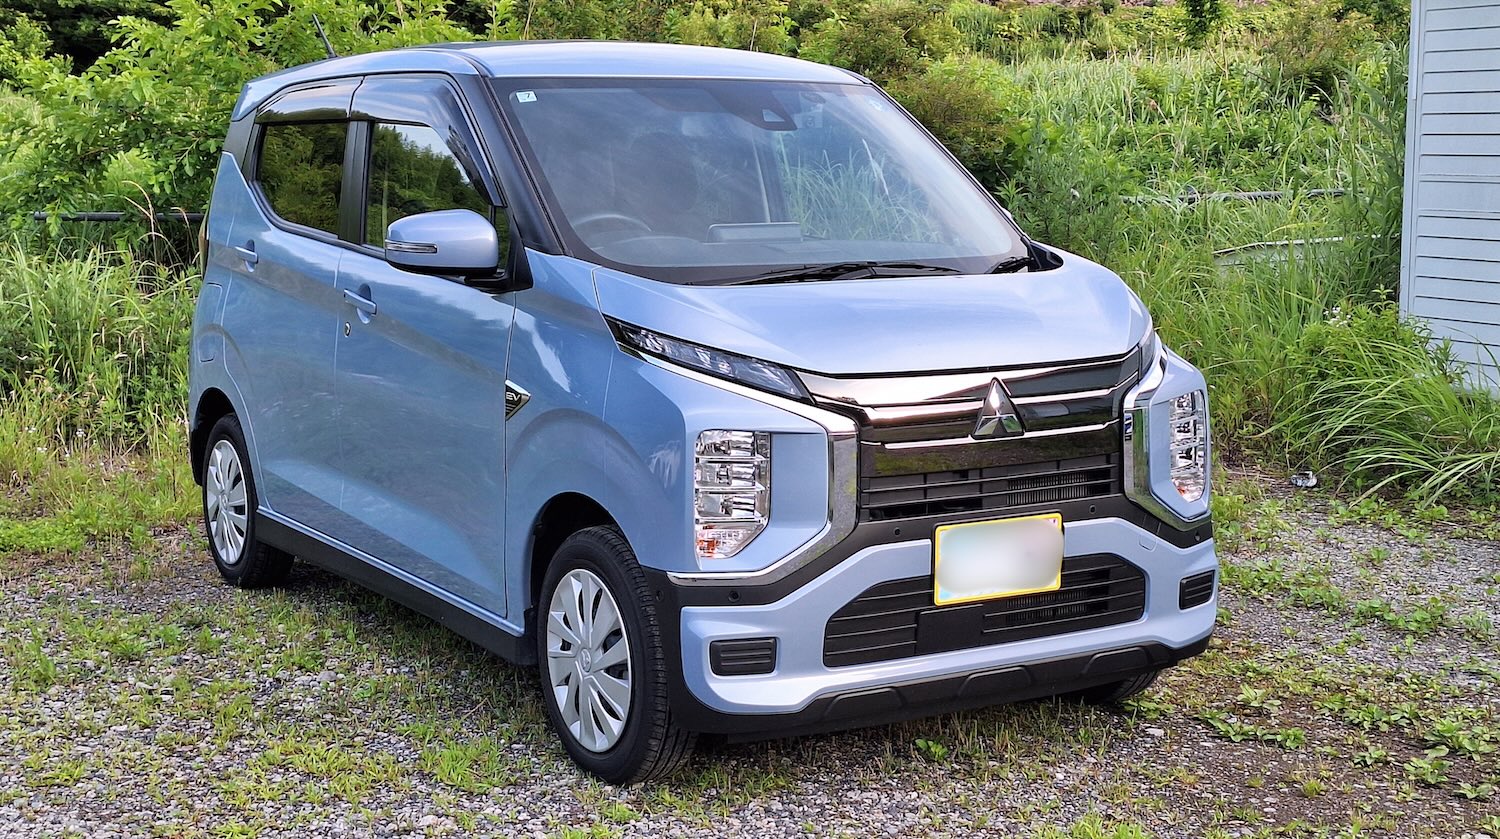
私自身、軽EVのeKクロスEV(三菱)を、
2023年7月の納車から約3年乗っています。
契約は三菱の「ウルトラマイカープラン」。
頭金もボーナス払いもなしの5年契約で、残りは約2年です。
まず、契約の中身はこうです。
- 車種:
- 三菱 eKクロスEV(軽EV)
- 契約:
- 5年・頭金なし・ボーナス払いなし(2023年6月契約・翌月納車)
- 月額:
- 40,950円(私の契約時点で、CEV補助金55万円を充てた金額)
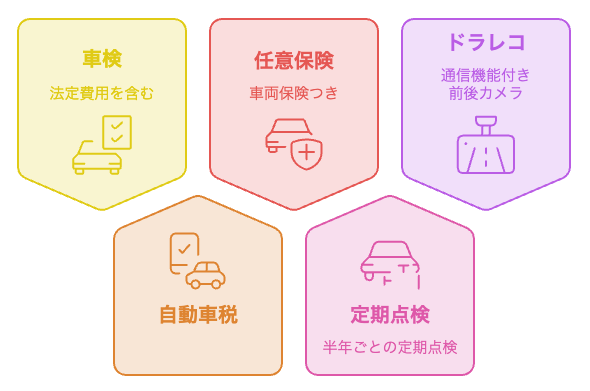
- 月額に含まれるもの:
- 車検(法定費用込み)/自動車税/任意保険(車両保険つき)/
定期点検/前後カメラ付きドライブレコーダー
- 車検(法定費用込み)/自動車税/任意保険(車両保険つき)/
- 走行距離の上限:
- 月1,000 km
月額40,950円に「何が含まれているか」が肝心でした
カーリースを検討すると、まず月額の数字に目が行きます。
ただ、私が約3年乗って実感したのは、
大事なのは金額そのものより「その中に何が入っているか」でした。
私の契約では、
すべて月額に含まれています。
とくに任意保険まで月額に込みになっているリースは、そう多くありません。
もちろん、すべてがタダになるわけではありません。
先月の初回車検では、
9万数千円を別途支払いました。
こうした消耗品の交換は、リース料とは別にかかります。
ただ、見方を変えると —
ディーラー価格で大きな消耗品をまとめて替えても、この金額で収まったともいえます。
という時間も手間も、いっさい使わずに済みました。
この「お金だけでなく、時間と判断の手間まで含めた身軽さ」が、
私がいちばん楽になった点です。
心配だった「走行距離」は、実際には上限の8割でした
契約前にいちばん不安だったのが、走行距離の上限です。
私の契約は月1,000 kmまで。
「足りなかったらどうしよう」と思っていました。
約3年乗って、走行距離は28,000 km弱。
月平均にすると約800 kmで、
上限の8割ほどを使っています。
街乗り中心の私でも月800 kmほど。
上限の月1,000 kmにはぎりぎり収まりましたが、
長距離通勤や帰省が多い方は、ここが契約プラン選びの分かれ目になります。
この3年で事故も経験:実質の手出しは数千円でした
「リース中に事故を起こしたら大変なのでは」—
これも契約前に気になっていたところです。
実際に経験したので、正直に書きます。
私の契約はリース料に車両保険が含まれていて、
免責分の5万円を支払いました。
その後、相手の過失分として4万数千円が戻ってきたので、
最終的な手出しは数千円ほどで済んでいます。
さらに、保険がリース料に組み込まれていたため、
事故のあとも、契約期間中のリース料月額は上がりませんでした。
これは正直、助かりました。
ただし、これはあくまで私の契約条件での話です。
過失割合や保険の範囲によって負担は変わるので、
契約前に「事故のときの自己負担と保険の範囲」を確認しておくと、
いざというとき慌てずに済みます。
お金で比べると:“本当の総額” でリース vs 購入(私のケース)
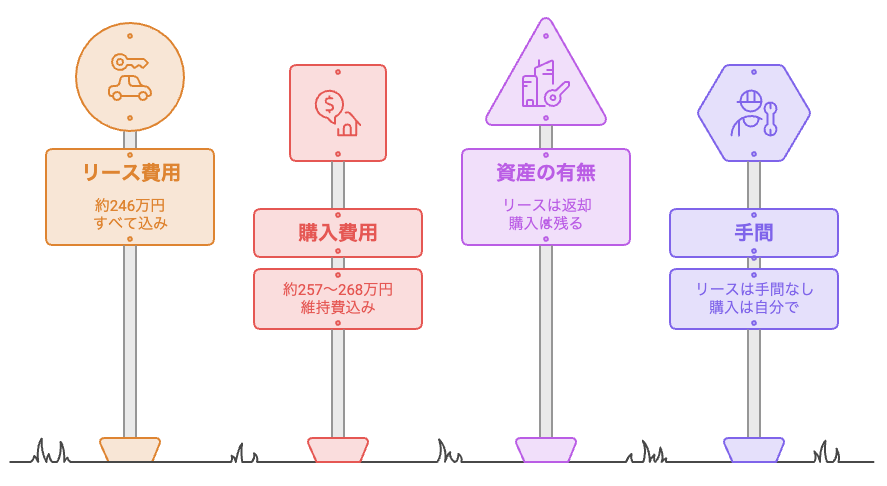
では、いちばん気になる総額です。
私のeKクロスEV(Gグレード)を例に、
リースと「同じ車を新車で購入した場合」を並べてみます。
リースの場合(私の実際の契約)
購入の場合(同じ構成を新車で買ったと仮定)
なお、タイヤやバッテリーなどの消耗品の交換費用は、
リース・購入のどちらでも別途かかります。
並べてみて分かったのは、5年間で出ていくお金は、
大きな差ではありませんが、現金で出ていく額だけを見ると、
リースのほうがやや少なめでした。
ただし購入は、5年後に車が手元に残ります。
その車を売れば一部を取り戻せる一方、
軽EVの数年後の価格は読みにくく、ここが最終的な損得を分けます。
つまり、数字だけでは白黒つきません。
差が出るのは金額の大小よりも、
という性質のほうでした。
なお、補助金の額や車両価格、保険料は、
契約する時期・地域・グレードによって変わります。
ここでの数字は、2022〜2023年当時のeKクロスEV Gの、
メーカー希望小売価格・オプション価格をもとにした目安であり、
同じ条件になるとは限らない点はご注意ください。
カーリースが向いている人・向いていない人
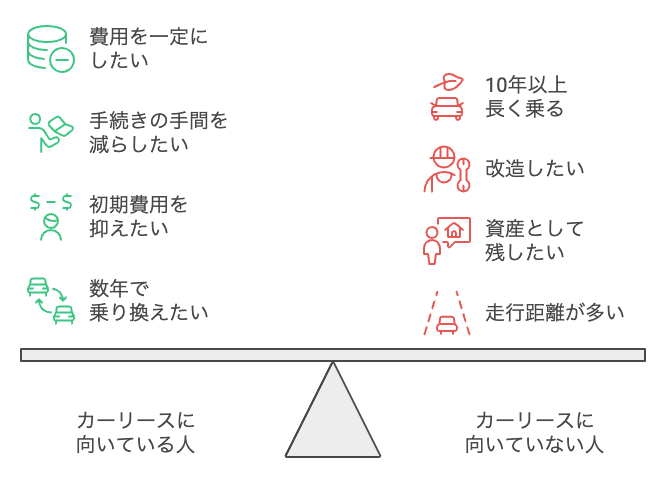
総額が近いとなると、
決め手は「自分の暮らしに合うか」です。
3年乗った実感もふまえて、向き・不向きを整理します。
- 毎月の出費を一定にして、家計を読みやすくしたい
- 車検や保険の手続き・大きな出費の波をできるだけ減らしたい
- 最初にまとまったお金を用意せずに乗り始めたい
- 数年ごとに新しい車へ乗り換えていきたい
- 1台を10年以上、長く乗り続けるつもりがある
- 走行距離が多い(上限を超えそう)
- 車を自由に改造・カスタムしたい
- 最終的に車を自分の資産として残したい
「やめとけと言われて不安になっている」という方は、
カーリースはやめとけと言われる理由|向いていない人の条件と後悔しやすいポイントも、
あわせて読んでみてください。

3年乗って分かった「契約前に確認すべきこと」
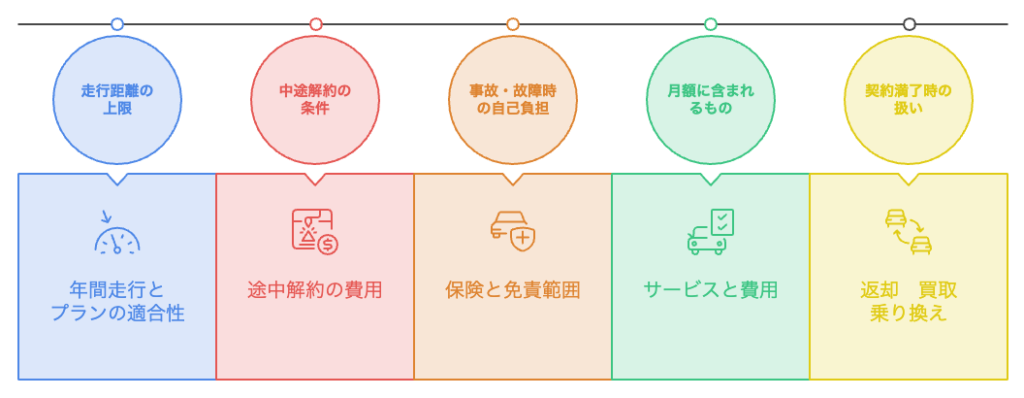
向いていると感じた方に、私が実際に契約してみて、
「ここは事前に見ておくべきだった」と思ったポイントをまとめます。
- 走行距離の上限:
- 自分の年間走行とプランが合っているか
- 中途解約の条件:
- 途中でやめる場合の費用
- 事故・故障時の自己負担:
- 車両保険や免責がどこまで含まれるか
- 月額に何が含まれるか:
- 車検・税・保険・メンテの有無
- 契約満了時の扱い:
- 返却・買取・乗り換えの選択肢
それぞれの詳しい中身は、個別の記事でも解説しています。


自分の条件に合うカーリースの選び方

最後に、サービスの選び方です。
正直にお伝えすると、
私が使っているのは三菱の販売店で契約する「ウルトラマイカープラン」で、
これはネットからは申し込めません。
ですので私自身が使っているサービスをそのまま紹介することはできませんが、
私が満足している「車検・税・保険・メンテまで込みのコミコミ型」という選び方は、
ネットで申し込めるリースでも選べます。
同じ「コミコミ型」で探す場合、よく比較されるのは次のようなサービスです
(条件は各社・時期で変わるため、最新の内容は公式でご確認ください)。
- 月額を抑えて柔軟に選びたい人向け:
- 定額カルモくん
- 契約途中の乗り換えなど変化に対応したい人向け:
- SOMPOで乗ーる
- 大手の安定感で任せたい人向け:
- オリックスカーリース
- シンプルで分かりやすく選びたい人向け:
- ニコノリ
気になるサービスがあれば、申し込む前に、
まず内容と見積もりを確認するところから始めると、
自分の条件に合うかどうかが見えてきます。
ここまで整理してきたように、
カーリースはすべての人にとって得になる選択ではありません。
ただし、条件が合う場合には、生活の負担を軽くする有効な手段になります。
ここでは、そうした前提を踏まえた上で、
実際に検討しやすいカーリースサービスをいくつか紹介します。
どのサービスも無料で確認できます。
※本記事では複数のカーリースサービスを比較していますが、
各サービスの詳細は公式サイトにてご確認ください。
柔軟に調整したい人向け:定額カルモくん
一方で、ある程度自分の条件に合わせて調整したい場合には、
柔軟性のあるサービスが向いています。
定額カルモくんは、契約期間やオプションの選び方に自由度があり、
自分の状況に合わせて設計しやすいのが特徴です。
その分、ある程度は内容を理解して選ぶ必要がありますが、
条件を最適化できれば、無駄の少ない使い方ができます。
という場合には、
こうした柔軟型のサービスが合いやすくなります。
変化に対応したい人向け:SOMPOで乗ーる
EVのように変化が大きい領域では、
変化に柔軟に対応できるかどうかも重要になります。
SOMPOで乗ーるは、比較的幅広い車種や契約形態に対応しており、
ライフスタイルの変化や乗り換えの前提にも合わせやすいサービスです。
長期固定ではなく、
状況に応じて見直す余地を持ちたい場合には、
こうした選択肢が現実的になります。
特に、
という前提がある場合には、
このようなサービスの方が無理なく使えるはずです。
\かんたん3分・完全無料/
安定して任せたい人向け:オリックスカーリース
できるだけ安心して任せたい場合には、
実績のある大手サービスを選ぶのが無難です。
オリックスカーリースは、
契約内容が比較的シンプルで、初めてでも理解しやすいのが特徴です。
長期契約を前提に、安定した条件で利用できるため、
「大きく外したくない」という場合に向いています。
また、車種の選択肢も広く、一定の柔軟性を保ちながらも、
全体としてバランスの取れたサービスと言えます。
特に、
というスタンスであれば、
最初の選択肢として検討しやすいサービスです。
シンプルに分かりやすく選びたい人向け:ニコノリ
できるだけシンプルに、分かりやすく選びたい場合には、
料金構造が明確なサービスの方が合いやすくなります。
ニコノリは、月額料金やプラン内容が直感的に理解しやすく、
複雑な条件を細かく検討しなくても全体像を把握しやすいのが特徴です。
カーリースは仕組みとして便利である一方、
条件の違いによって印象が大きく変わるため、
比較に時間がかかってしまうことも少なくありません。
その点、ある程度前提をシンプルに整理して選びたい場合には、
こうした分かりやすさ自体が判断の助けになります。
という場合には、
ニコノリのようなサービスが現実的な選択肢になります。
\月々の負担を抑えたい方はこちら/
ここまで4つのサービスを比較してきました。
どのサービスを選ぶかは、「どれが一番良いか」ではなく、
自分の条件に最も合うものはどれかという視点で考えることが重要です。
その前提が整理できていれば、
サービス選び自体はそれほど難しいものではありません。
契約前に残る3つの不安:審査・頭金・保険
費用の比較で数字の面は見えてきますが、
契約前にはあと3つ、気になる論点が残ります。
それぞれ要点だけ整理しておきます。
審査は「支払いを続けられるか」を見られている
カーリースの審査に、
「年収いくらなら通る」という
公開された明確なラインはありません。
見られているのは、契約期間中の支払いを
無理なく続けられるかどうかです。
具体的には、収入の安定性や雇用状況、
過去の支払い履歴(信用情報)が
総合的に確認されます。
収入が高くても不安定なら慎重に見られ、
高くなくても安定していれば
問題ないと判断されることもあります。
私も三菱ファイナンスのリースで審査を経て契約しました。
安定した収入があり、大きな延滞歴がなければ、
過度に構える必要はないというのが実感です。
「通すための工夫」を考えるより、
今の家計で月額が無理なく続くかを
先に確認する方が実際的です。
頭金は「損得」ではなく「いつ払うか」の問題
頭金なしで組めるプランは多くあります。
頭金の本質は、総額が大きく変わることではなく、
支払いの一部を最初にまとめて払うか、
月額に分散するかというタイミングの違いです。
まとまって払えば月々は軽くなり、
払わなければ手元の資金が残ります。
どちらが得かではなく、
「どちらの状態が安心か」で選ぶ方が
納得感のある決め方になります。
保険は「事故後の負担をどう分けるか」の線引き
カーリースは車を返す前提の契約なので、
事故で傷がつけば原状回復(修理)が必要になり、
その費用は基本的に利用者側の負担です。
任意保険は、この負担をどこまで
外に分けるかを決める仕組みです。
契約によって、保険が月額に
組み込まれている型と、別途加入する型があります。
この2点は契約前に必ず確認しておきたい部分です。
実際に事故を経験したときの流れと費用は、
カーリース事故の実体験に詳しく書いています。

よくある質問(Q&A)
Q. 走行距離の上限を超えたらどうなりますか?
多くのリースでは、契約の上限を超えた分だけ、
返却時に1 kmあたり数円〜の精算金がかかります。
私の場合は月1,000 kmの契約で、
約3年の実績は月平均約800 km。
上限の8割ほどで収まっていますが、長距離が多い方は、
契約前に自分の年間走行距離を一度数えておくと安心です。
くわしくはカーリースの走行距離制限でも解説しています。
Q. 途中で解約はできますか?
原則として、カーリースは中途解約に違約金がかかる契約がほとんどです。
転勤や家族構成の変化など、数年先の暮らしが大きく変わりそうな場合は、
契約年数を短めにするなど、
最初の設計が大切になります。
Q. リースでも好きな車種や色を選べますか?
新車リースであれば、
購入と同じように車種・グレード・色を選べるのが一般的です。
私もeKクロスEVを新車で選びました。
中古車リースの場合は、在庫の状況によって選べる範囲が変わります。
Q. EVの補助金(CEV補助金)は、リースでも使えますか?
私が契約した2023年当時は、補助金をリース会社が受け取り、
その分を月額に反映してもらえました。
私のケースでも、CEV補助金55万円が月額に反映され、
結果として月額40,950円になっています。
ただし、補助金とリースの扱いは年度ごとに見直されていて、注意が必要です。
実際、私が利用したプランでも、
最近はリース料に補助金を組み込めなくなったと聞いています。
同じ「補助金で月額が下がる」形が、いつでも使えるとは限りません。
補助金の額・条件・リースへ反映できるかどうかは、
年度や地域、プランによって変わります。
検討するタイミングでの最新の扱いを、
必ず各社の公式や自治体でご確認ください。
Q. 5年の契約が終わったら、車はどうなりますか?
契約満了後は、
といった選択肢が用意されているのが一般的です(プランによって異なります)。
「最後に車を自分のものにしたい」場合は、
買取や “もらえる” タイプのプランがあるかを、
契約前に確認しておくとよいです。
まとめ:得か損かより、自分の暮らしに合うかどうか

3年乗って分かったのは、
ということでした。
総額は近く、違うのは “性質“ です。
出費を平らにして手間を減らしたいならリース、
車を資産として自由に持ちたいなら購入。
比べるべきは金額の大小ではなく、
これからの数年をどう暮らしたいか、です。
あなたの選択が、毎日の運転を少し軽くしてくれますように。
おことわり
本記事は情報提供を目的としたものであり、特定のサービスへの加入を強制・推奨するものではありません。
月額・補助金・契約条件は、契約の時期やお住まいの地域、車種・グレードによって変わります。
最新の条件は、必ず各社の公式サイトやお見積もりでご確認ください。
本記事にはアフィリエイト広告(プロモーション)を含みます。
記載内容は私自身の契約・体験にもとづくもので、中立を心がけています。
本記事で使用した画像の一部はNapkin AIを利用しています。